מחברה ישירה, לדיגיטל - ולחברת ביטוח מבוססת AI
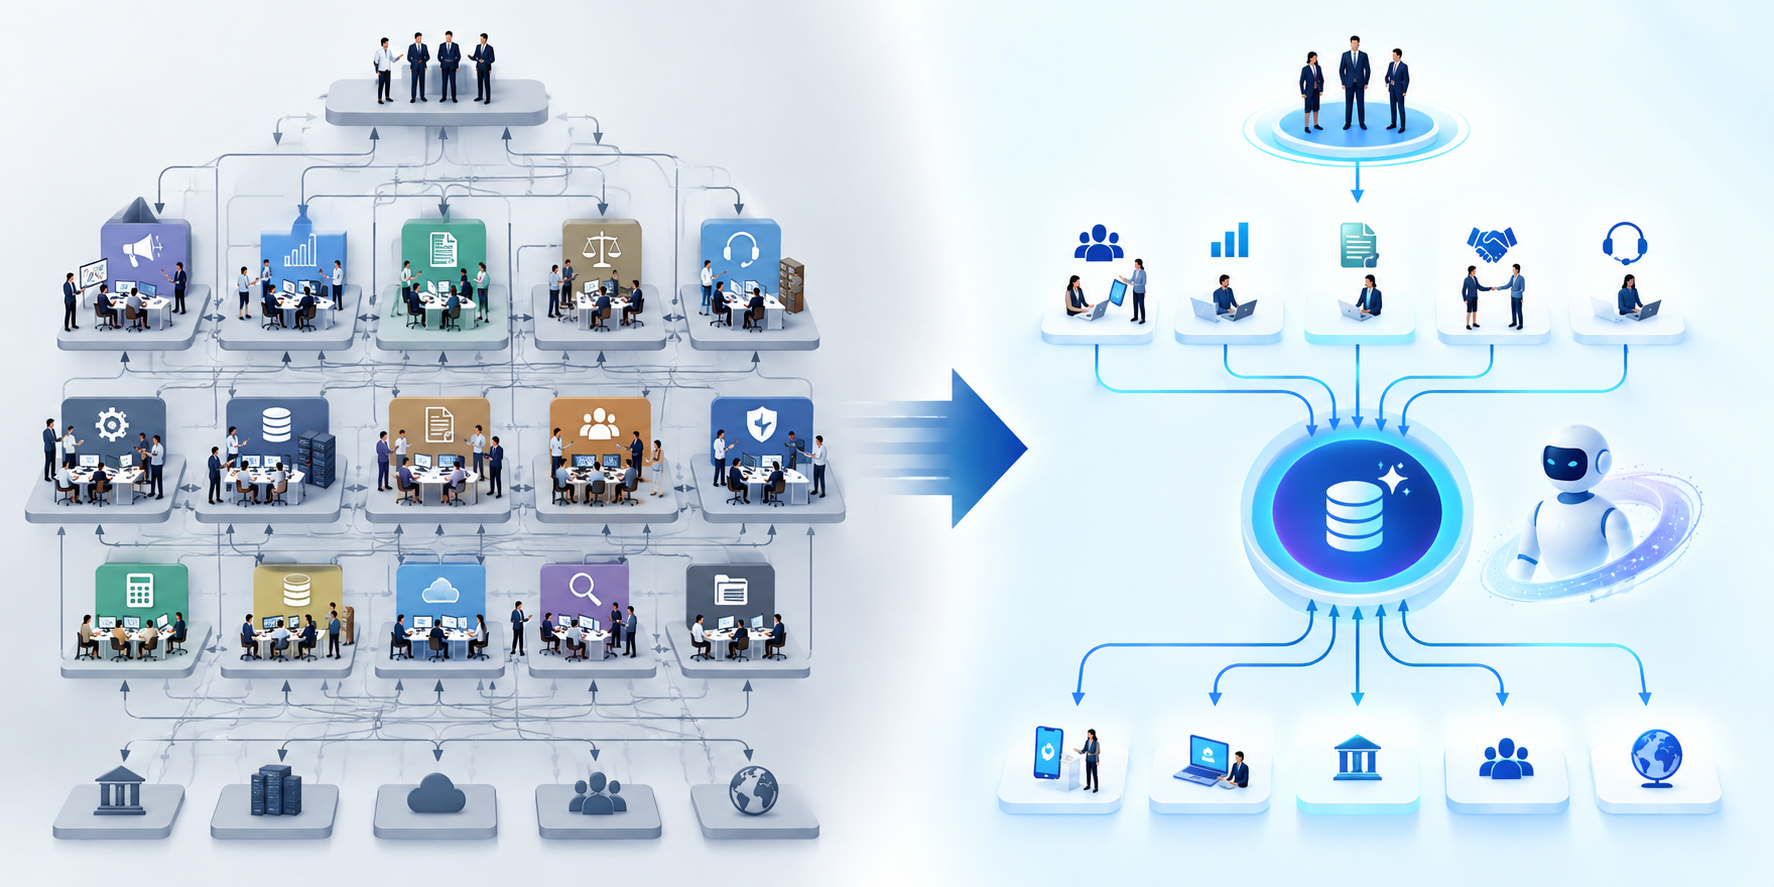
האבולוציה הבאה של חברות הביטוח: מחברה ישירה, לדיגיטל - ולחברת ביטוח מבוססת AI
עולם הביטוח עבר בעשורים האחרונים מספר מהפכות משמעותיות. כבר בתקופה שבה החל להתפתח מודל הביטוח הישיר, היה ברור שהטכנולוגיה עתידה לשנות לא רק את הדרך שבה חברות ביטוח מוכרות פוליסות, אלא גם את מערכת היחסים בינן לבין הלקוחות ואפילו את המבנה הארגוני שלהן. בהמשך הגיעה המהפכה הדיגיטלית. אתרי אינטרנט, אפליקציות, אזורים אישיים ותהליכי Self-Service שינו באופן דרמטי את הדרך שבה לקוחות וסוכנים מתקשרים עם חברות הביטוח.
אלא שכאשר מסתכלים אל תוך חברת הביטוח עצמה, מתגלה תמונה מעט שונה: הממשק מול הלקוח השתנה באופן דרמטי, אך המבנה התפעולי שמאחוריו השתנה למעשה הרבה פחות.
גם בחברת ביטוח שנראית דיגיטלית לחלוטין מבחוץ, מאחורי הקלעים עדיין פועלת שרשרת ארוכה של גורמים המחברת בין צורך עסקי לבין ביצוע בפועל במערכת: אנשי מוצר, מנתחי מערכות, מיישמים, אנשי פיתוח, בדיקות, תפעול ואינטגרציה. שינוי מוצר, יצירת כיסוי חדש או שינוי בתהליך עסקי עדיין עוברים במקרים רבים מסלול של דרישה עסקית, אפיון, תרגום לדרישה טכנולוגית, יישום או פיתוח, בדיקות והטמעה — ורק בסופו של התהליך מגיע השינוי למערכת הליבה ולערוצים הדיגיטליים. תהליך ארוך, יקר ומלווה בלא מעט נקודות כשל ועיכוב.
מהפכת ה-AI עשויה לשנות גם את המבנה הזה. לא רק AI שמקבל החלטות — אלא חברת ביטוח שממש פועלת אחרת
חלק גדול מהשיח כיום סביב AI בביטוח מתמקד בקבלת החלטות: מכירות, חיתום, טיפול בתביעות, זיהוי הונאות, תמחור, שירות לקוחות וניתוח מסמכים. אלה שימושים חשובים, אך הם מייצגים רק חלק מהפוטנציאל ולאו דווקא זה שיעשה את המהפך האמיתי בחברות הביטוח.
השינוי העמוק יותר עשוי להתרחש כאשר AI הופך לחלק אינטגרלי ממערכת הליבה עצמה.
מערכת ליבה מודרנית, שנבנתה כדי לאפשר עבודה מסוג זה, יכולה ואמורה לאפשר מצד אחד תהליכים עסקיים שלמים המתבצעים ברמה גבוהה של אוטומציה וקבלת החלטות מבוססת AI ומצד שני ליצור ממשק חדש לחלוטין בין הצד העסקי של חברת הביטוח לבין המערכת.
במקום שאיש מוצר יעביר דרישה למנתח מערכות, אשר יתרגם אותה להגדרות ולדרישות טכנולוגיות שיועברו בהמשך למיישמים, למפתחים ולבודקים, ניתן יהיה לבצע חלק הולך וגדל מהתהליך באמצעות תקשורת ישירה בשפה טבעית בין המשתמש העסקי לבין מערכת הליבה.
לדוגמה:
"אני רוצה להשיק מוצר ריסק חדש המבוסס על מוצר X, עם גיל כניסה עד 65, שלוש רמות חיתום ושינוי בתעריפון." כשיד הדמיון יכולה להפליג עוד...
ניתן להגדיר כך במערכת – מוצרים, הסכמים, מסמכים ועד אפילו עדכון תהליכי הפצה על ידי שילוב של כלי פיתוח מבוססי AI למערכת הליבה ישירות . מערכת הליבה מבוססת ה AI יכולה להבין את הכוונה העסקית, לזהות את רכיבי המערכת הרלוונטיים, להציע את השינויים הנדרשים ולבצע אותם תחת מנגנוני הרשאה, בקרה ובדיקות. אותו עיקרון יכול לחול על מוצרים, פוליסות, סוכנים, חיתום, תביעות, תעריפים, חוקים עסקיים ותהליכים תפעוליים.
חברת הביטוח מבוססת ה-AI תהיה גם חברה רזה ויעילה הרבה יותר וזה אולי השינוי המשמעותי ביותר.
חברת ביטוח מבוססת AI אינה פשוט חברת ביטוח קיימת שאליה נוספו כלי AI אל כזו ש המבנה התפעולי שלה עשוי להיות שונה מהיסוד במוקדי השירות, הניהול ומערכות המידע. כאשר המרחק בין החלטה עסקית לבין ביצוע במערכת מתקצר, מצטמצם גם הצורך בחלק משכבות התיווך הקיימות כיום בין העסק לטכנולוגיה.
אין פירוש הדבר שהצורך באנשי טכנולוגיה, מומחי ביטוח, בקרה או ניהול סיכונים נעלם. המשמעות היא שחלק ניכר מפעולות התרגום, ההעברה והיישום שבין הגורמים השונים יכול להפוך לאוטומטי. התוצאה עשויה להיות חברת ביטוח בעלת מבנה תפעולי רזה בעשרות אחוזים בהשוואה לחברה מסורתית בעלת היקף פעילות דומה - ובמקביל מהירה וגמישה משמעותית יותר.
השינוי אינו רק בעלות כוח האדם. הוא נמצא ביכולת לעבור מ־Business Intent לExecution כמעט באופן ישיר.
מערכת הליבה הופכת ממערכת תפעולית למנוע ביצוע
כדי שהחזון הזה יתממש, לא מספיק להציב שכבת AI מעל מערכת Legacy קיימת. זה היה נכון בעולם של לפני מהפיכת ה AI . מערכת הליבה העכשווית צריכה לאפשר לAI להבין ולעבוד עם המודל הביטוחי עצמו: מוצרים, פוליסות, סוכנים, חיתום, תביעות, תעריפים, כללים עסקיים ותהליכים. בעולם כזה מערכת הליבה אינה עוד רק המקום שבו חברת הביטוח מנהלת את פעילותה.
היא הופכת למנוע הביצוע של חברת הביטוח מבוססת ה AI .